
Khi bước vào năm 2026, môi trường kinh doanh Việt – Nhật tiếp tục mở rộng mạnh mẽ nhờ các chuỗi cung ứng dịch chuyển, các hiệp định thương mại tự do (CPTPP, RCEP) và làn sóng đầu tư FDI từ Nhật Bản đổ bộ vào Việt Nam. Trong bối cảnh đó, kỹ năng đọc hiểu báo cáo tài chính tiếng Nhật không còn là kỹ năng “nice-to-have” (có thì tốt) mà trở thành “must-have” (bắt buộc) đối với kế toán trưởng, CFO, nhà phân tích tài chính, luật sư thương mại và cả các nhà đầu tư cá nhân muốn đánh giá đối tác hoặc mục tiêu M&A tại Nhật Bản.
Bài viết này được biên soạn dựa trên chuẩn mực kế toán Nhật Bản (J-GAAP) mới nhất có hiệu lực năm 2026, kết hợp thực tế làm việc với các tập đoàn, công ty con tại Việt Nam và Nhật Bản. Chúng tôi sẽ đi từ các thuật ngữ cơ bản, cấu trúc báo cáo, sơ đồ kế toán (Chart of Accounts), đến các kỹ thuật phân tích chuyên sâu và “cạm bẫy” thường gặp khi chuyển đổi ngôn ngữ/văn hóa kế toán.
PHẦN 1: KHUNG PHÁP LÝ VÀ CHUẨN MỨC KẾ TOÁN NHẬT BẢN (J-GAAP) NĂM 2026
Trước khi mở file Excel hoặc PDF báo cáo, bạn phải nắm rõ “luật chơi”. Nhật Bản vận hành một hệ thống chuẩn mực kép song song, và năm 2026 thấy sự hội nhập sâu rộng hơn giữa chúng.
1.1. Ba trụ cột quy định báo cáo tài chính
Khác với Việt Nam chỉ tuân theo VAS (Chuẩn mực Kế toán Việt Nam) hoặc IFRS (cho một số doanh nghiệp niêm yết), Nhật Bản có 3 khung pháp lý đồng hành:
- Company Act (Luật Doanh nghiệp – 会社法 Kaisha-hō): Quy định bắt buộc về nội dung tối thiểu, trình trình bày, thẩm định kiểm toán, và phân phối lợi nhuận. Đây là “hiến pháp” của báo cáo tài chính pháp lý (Statutory Financial Statements).
- Financial Instruments and Exchange Act – FIEA (Luật Giao dịch Kim融商品取引法 Kinyū Shōhin Torihiki-hō): Áp dụng cho công ty niêm yết (上場会社 Jōjō Kaisha). Yêu cầu tuân thủ J-GAAP (Japanese Generally Accepted Accounting Principles) và công bố Báo cáo tài chính hợp nhất (連結財務諸表 Renketsu Zaimu Shohyō) theo квартер (四半期 Shihanki) và năm.
- Chuẩn mực Kế toán Nhật Bản (J-GAAP – 企業会計基準 Kigyō Kaikei Kijun): Do Hội đồng Chuẩn mực Kế toán doanh nghiệp (ASBJ – 企業会計基準委員会) ban hành. Năm 2026, ASBJ tiếp tục đẩy mạnh “Convergence” (Hội tụ) với IFRS, đặc biệt tại các chuẩn mực: Doanh thu (Revenue Recognition – 収益認識), Đà giá tài sản (Impairment – 減損 Genson), và Thuê tài sản (Leases – 賃貸借 Chintai Shaku).
Lưu ý quan trọng 2026: Từ năm tài chính bắt đầu từ 1/4/2024 trở đi, chuẩn mực Doanh thu (ASBJ Statement No. 29) và Chi phí hợp đồng (ASBJ Statement No. 30) đã bắt buộc áp dụng toàn diện. Năm 2026 là năm so sánh (comparative year) đầu tiên đầy đủ dưới chuẩn mới này cho nhiều công ty niêm yết. Khi đọc báo cáo năm 2026, cột “Năm trước” (前期 Zenki) đã được trình bày lại theo chuẩn mới.
1.2. Phân loại doanh nghiệp & Báo cáo bắt buộc
| Loại hình | Báo cáo bắt buộc (Theo Luật Doanh nghiệp) | Báo cáo bắt buộc (Theo FIEA – Niêm yết) | Ngôn ngữ |
|---|---|---|---|
| Công ty TNHH (合同会社 Gōdō Kaisha / 株式会社 Kabushiki Kaisha – Không niêm yết) | Bảng Cân đối kế toán (貸借対照表 Taishaku Taishōhyō), Báo cáo Kết quả kinh doanh (損益計算書 Son’eki Keisansho), Báo cáo Thay đổi Vốn chủ sở hữu (株主資本等変動計算書 Kabunushi Shihon-tō Hendō Keisansho), Thuyết minh (注記 Chūki). | Không áp dụng. | Tiếng Nhật (Pháp lý). Tiếng Anh (Nội bộ/Quản trị). |
| Công ty Cổ phần Niêm yết (上場株式会社 Jōjō Kabushiki Kaisha) | Toàn bộ trên + Báo cáo Dòng tiền (キャッシュ・フロー計算書 Kyasshu Furō Keisansho). | Báo cáo Hợp nhất (連結決算 Renketsu Kessan) theo Quý & Năm. Báo cáo Bổ sung (有価証券報告書 Yūka Shōken Hōkokusho – Yukashoken Hokokusho). | Tiếng Nhật (Bắt buộc pháp lý). Tiếng Anh (Thường công bố song song cho nhà đầu tư quốc tế). |
PHẦN 2: “BỘ XƯỞNG” THUẬT NGỮ CỐT LÕI: TỪ VỰNG TÍCH NHẬT – VIỆT – ANH (2026)
Đây là phần quan trọng nhất để bạn “sống sót” trước file PDF tiếng Nhật. Tôi phân loại theo cấu trúc báo cáo chuẩn.
2.1. Bảng Cân đối kế toán (貸借対照表 Taishaku Taishōhyō – Balance Sheet / B/S)
Lưu ý: Nhật Bản trình bày theo thứ tự Tăng dần tính thanh khoản (流動性順 Ryūdōsei Jun) – Tài sản ngắn hạn trước, dài hạn sau. Vốn & Nợ: Nợ trước, Vốn sau.
Có thể bạn quan tâm: Hướng Dẫn Chi Tiết Viết Báo Cáo Thực Tập Ngành Tiếng Nhật Chuẩn Mực 2026: Từ Khung Sườn Đến Nội Dung Đạt Điểm A
A. Tài sản (資産 Shisan)
| Tiếng Nhật (Kanji/Kana) | Romaji | Tiếng Việt | Tiếng Anh | Ghi chú 2026 |
|---|---|---|---|---|
| 流動資産 | Ryūdō Shisan | Tài sản ngắn hạn / Dòng chảy | Current Assets | Đ期限 1 năm hoặc chu kỳ kinh doanh thông thường. |
| 現金及び預金 | Genkin Oyobi Yokin | Tiền mặt và Tiền gửi ngân hàng | Cash and Deposits | “Oyobi” = Và. Thường gộp chung. |
| 受取手形 | Uketori Tegata | Trái phiếu nhận được | Notes Receivable | Giấy tờ có giá trị. |
| 売掛金 | Urikakekin | Phải thu khách hàng / Công nợ bán hàng | Accounts Receivable – Trade | Quan trọng: Kiểm tra “引当金” (Hikiatakin – Trừ dự phòng) đi kèm. |
| 契約資産 | Keiyaku Shisan | Tài sản hợp đồng | Contract Assets | Mới (2024+): Theo chuẩn Doanh thu mới. Quyền thu tiền phụ thuộc hoàn thành nghĩa vụ. |
| 棚卸資産 | Tanaoroshi Shisan | Hàng tồn kho | Inventories | Phân tích: 製品, 仕掛品, 原材料, 貯蔵品. |
| 前払費用 | Maeharai Hiyō | Chi phí trả trước / Tiền trả trước nhà cung cấp | Prepaid Expenses | Bảo hiểm, thuê bao phần mềm… |
| 短期貸付金 | Tanki Kashitsukekin | Cho vay ngắn hạn | Short-term Loans Receivable | |
| 固定資産 | Kotei Shisan | Tài sản cố định / Dài hạn | Non-current / Fixed Assets | Sử dụng > 1 năm. |
| 有形固定資産 | Yūkei Kotei Shisan | Tài sản cố định hữu hình | Property, Plant & Equipment (PPE) | |
| 土地 | Tochi | Đất | Land | Không khấu hao. Giá trị đánh giá lại (再評価 Saihyōka) thường ghi riêng. |
| 建物 | Tatemono | Nhà xưởng, nhà ở | Buildings | |
| 機械装置 | Kikai Sōchi | Máy móc, thiết bị | Machinery & Equipment | |
| 車両運搬具 | Sharyō Unpangu | Phương tiện vận tải | Vehicles | |
| 工具器具備品 | Kōgu Kigu Bihin | Dụng cụ, thiết bị văn phòng | Tools, Furniture & Fixtures | |
| 建設仮勘定 | Kensetsu Karinjō | Chi phí xây dựng dở dang / Tài sản đang xây dựng | Construction in Progress (CIP) | Chưa hoàn thành, chưa khấu hao. |
| 累計減価償却額 | Ruikei Genka Shōkyakugaku | Giá trị khấu hao lũy kế | Accumulated Depreciation | Trừ trực tiếp vào tài sản (Net carrying amount). |
| 無形固定資産 | Mukei Kotei Shisan | Tài sản cố định vô hình | Intangible Assets | |
| のれん | Noren | Goodwill / Danh tiếng thương hiệu | Goodwill | Kiểm tra kiểm tra giảm giá (減損 Genson) hàng năm. |
| ソフトウェア | Sofutowea | Phần mềm | Software | Phân biệt: Mua ngoài / Tự phát triển (研究開発 Kenkyū Kaihatsu). |
| 投資その他の資産 | Tōshi Sonohoka no Shisan | Đầu tư & Tài sản khác dài hạn | Investments & Other Assets | |
| 投資有価証券 | Tōshi Yūka Shōken | Đầu tư chứng khoán | Investment Securities | Phân loại: 子会社株, 関連会社株, その他. |
| 長期貸付金 | Chōki Kashitsukekin | Cho vay dài hạn | Long-term Loans Receivable | |
| 繰延税金資産 | Kurinozei Shisan | Tài sản thuế hoãn lại | Deferred Tax Assets | Rất quan trọng cho phân tích thuế. |
B. Nợ phải trả (負債 Fusai – Liabilities)
| Tiếng Nhật | Romaji | Tiếng Việt | Tiếng Anh | Ghi chú |
|---|---|---|---|---|
| 流動負債 | Ryūdō Fusai | Nợ ngắn hạn | Current Liabilities | |
| 支払手形 | Shiharai Tegata | Trái phiếu phải trả | Notes Payable | |
| 買掛金 | Kikakekin | Phải trả người bán / Công nợ mua hàng | Accounts Payable – Trade | |
| 短期借入金 | Tanki Kariirekin | Vay ngắn hạn / Nợ vay ngân hàng ngắn hạn | Short-term Borrowings | Quan trọng: Phân biệt vay ngân hàng & vay liên doanh (グループ会社間借入). |
| 1年内返済予定長期借入金 | Ichinen Nai Hensai Yotei Chōki Kariirekin | Nợ vay dài hạn đến hạn trong 1 năm | Current Portion of Long-term Debt | Chỉ số nợ quan trọng. |
| 未払費用 | Miharai Hiyō | Chi phí phải trả / Chi phí chưa thanh toán | Accrued Expenses | Lương, lãi vay, điện nước chưa nhận hóa đơn. |
| 未払法人税等 | Miharai Hōjinzei-tō | Thuế TNDN phải nộp / Thuế doanh nghiệp chưa nộp | Income Taxes Payable | “Tō” bao gồm thuế doanh nghiệp, thuế kinh doanh, thuế địa phương. |
| 契約負債 | Keiyaku Fusai | Nợ hợp đồng | Contract Liabilities | Mới (2024+): Tiền nhận trước từ khách hàng (trước đây ghi “前受金 Maeukekin“). |
| 引当金 | Hikiatakin | Quỹ dự phòng / Dự phòng rủi ro | Provisions / Allowances | 賞与引当金 (Thưởng), 製品保証引当金 (Bảo hành), 債務保証損失引当金 (Đảm bảo nợ). |
| 固定負債 | Kotei Fusai | Nợ dài hạn | Non-current Liabilities | |
| 社債 | Shasai | Trái phiếu doanh nghiệp / Obligation | Bonds Payable | |
| 長期借入金 | Chōki Kariirekin | Vay dài hạn | Long-term Borrowings | Trừ đi phần đến hạn 1 năm. |
| 退職給付に係る負債 | Taishoku Kyūfu ni Kakawaru Fusai | Nợ phúc lợi nghỉ việc / Trách nhiệm tư thế nghỉ việc | Retirement Benefit Liability | Rất lớn ở Nhật. Tính theo Kiểm toán sư (年金数理 Nenkin Sūri). |
| 繰延税金負債 | Kurinozei Fusai | Nợ thuế hoãn lại | Deferred Tax Liabilities | Do chênh lệch tạm thời (Timing differences). |
C. Vốn chủ sở hữu / Thuần tài sản (純資産 Junshisan – Net Assets / Equity)
Khái niệm “Vốn chủ sở hữu” (Owner’s Equity) ở Nhật hơi khác IFRS/VAS. Nhật dùng 純資産 (Junshisan – Net Assets) = Tài sản – Nợ. Được chia 2 khối lớn:
| Tiếng Nhật | Romaji | Tiếng Việt | Tiếng Anh | Ghi chú |
|---|---|---|---|---|
| 株主資本 | Kabunushi Shihon | Vốn cổ phần / Vốn chủ sở hữu cổ đông | Shareholders’ Equity | Khối cốt lõi. |
| 資本金 | Shihonkin | Vốn điều lệ / Vốn charter capital | Share Capital / Capital Stock | Đăng ký pháp lý. |
| 資本剰余金 | Shihon Jōyokin | Thặng dư vốn / Vốn góp thêm | Capital Surplus / Additional Paid-in Capital | Chênh lệch phát hành > Mặt giá. |
| 利益剰余金 | Rieki Jōyokin | Thặng dư lợi nhuận / Lợi nhuận chưa phân phối | Retained Earnings | Gồm: 利益準備金 (Quỹ dự phòng pháp lý), 別途積立金 (Quỹ dự phòng tự nguyện), 繰越利益剰余金 (LN chưa phân phối kỳ này). |
| 自己株式 | Jiko Kabushiki | Cổ phần thư quỹ / Cổ phần mua lại | Treasury Stock | Được ghi ở phía DƯƠNG (Debit balance) nhưng TRỪ vào vốn. Số âm. |
| 評価・換算差額等 | Hyōka/Kansan Sagaku-tō | Chênh lệch đánh giá / Chuyển đổi / Khác | Valuation/Translation Adjustments | ACCUMULATED OTHER COMPREHENSIVE INCOME (AOCI). |
| その他有価証券評価差額金 | Sonohoka Yūka Shōken Hyōka Sagakukin | Chênh lệch đánh giá CK khác (FVOCI) | Unrealized Gain/Loss on Other Securities | Chứng khoán có sẵn để bán (Available-for-sale). |
| 繰延ヘッジ損益 | Kurino Hejji Son’eki | Chênh lệch đòn bẩy hoãn lại | Deferred Hedge Gains/Losses | Kế toán hedge. |
| 土地再評価差額金 | Tochi Saihyōka Sagakukin | Chênh lệch đánh giá lại đất | Land Revaluation Surplus | Theo luật đánh giá lại đất. |
| 為替換算調整勘定 | Kawase Kansan Chōseikanjō | Chênh lệch chuyển đổi tiền tệ | Foreign Currency Translation Adjustment | Rất quan trọng cho Công ty mẹ Nhật có Con tại VN/Sea. |
| 退職給付に係る調整累計額 | Taishoku Kyūfu ni Kakawaru Chōsei Ruikeigaku | Điều chỉnh lũy kế phúc lợi nghỉ việc | Remeasurements of Defined Benefit Plans | Actuarial gains/losses. |
| 新株予約権 | Shinkabu Yoyakuken | Quyền mua cổ phần mới / Warrants | Share Subscription Rights / Warrants | Stock options. |
| 非支配株主持分 | Hishihai Kabunushi Mochibun | Lợi ích của cổ đông không kiểm soát | Non-controlling Interests (NCI) | Chỉ có ở Báo cáo Hợp nhất (連結). |
2.2. Báo cáo Kết quả kinh doanh (損益計算書 Son’eki Keisansho – P/L / Income Statement)
Cấu trúc: Doanh thu -> Chi phí bán hàng/Quản lý -> Lợi nhuận gộp -> Lợi nhuận hoạt động -> Lợi nhuận trước thuế -> Lợi nhuận sau thuế.
| Tiếng Nhật | Romaji | Tiếng Việt | Tiếng Anh | Ghi chú 2026 (Chuẩn Doanh thu mới) |
|---|---|---|---|---|
| 売上高 | Uriage-daka | Doanh thu thuần / Net Sales | Revenue / Net Sales | Đã trừ giảm giá, hàng trả lại, chiết khấu. Theo chuẩn mới: Doanh thu được xác nhận khi chuyển giao quyền kiểm soát. |
| 売上原価 | Uriage Genka | Giá vốn hàng bán / COGS | Cost of Goods Sold (COGS) | |
| 売上総利益 | Uriage Sōrieki | Lợi nhuận gộp / Gross Profit | Gross Profit | = Doanh thu – Giá vốn. |
| 販売費及び一般管理費 | Hanbaihi Oyobi Ippan Kanrihi | Chi phí Bán hàng & Quản lý doanh nghiệp | SG&A (Selling, General & Admin Expenses) | Viết tắt: 販管費. Gồm: Lương, quảng cáo, thuê, khấu hao VPP, R&D (nghiên cứu phát triển). |
| 営業利益 | Eigyō Rieki | Lợi nhuận hoạt động / Operating Profit | Operating Profit / Income | Chỉ số quan trọng nhất Nhật Bản. Thể hiện sức mạnh cốt lõi. |
| 営業外収益 | Eigyō-gai Shūeki | Thu nhập ngoài hoạt động | Non-operating Income | Nhận lãi, nhận cổ tức, lợi nhuận đầu tư liên doanh (持分法投資利益 Mochibunpō Tōshi Rieki). |
| 営業外費用 | Eigyō-gai Hiyō | Chi phí ngoài hoạt động | Non-operating Expenses | Trả lãi vay, 손失外貨為替差損, 持分法投資損失. |
| 経常利益 | Keijō Rieki | Lợi nhuận thường xuyên / Recurring Profit | Ordinary Profit / Recurring Profit | Chỉ số “Thánh” của Nhật. = Operating Profit + Non-op Income – Non-op Exp. Được dùng để đánh giá khả năng trả nợ, cấu trúc vốn. |
| 特別利益 | Tokubetsu Rieki | Lợi nhuận bất thường / Thu nhập khác | Extraordinary Gains | Bán tài sản cố định, hoàn thuế, lợi ích hợp nhất. |
| 特別損失 | Tokubetsu Son’eki | Chi phí bất thường / Chi phí khác | Extraordinary Losses | Giảm giá tài sản (減損損失 Genson Sonshitsu), thiệt hổa, restructure, lỗ đầu tư. |
| 税引前当期純利益 | Zehiki Mae Tōki Junrieki | Lợi nhuận trước thuế / Profit Before Tax | Profit Before Tax | = Keijō Rieki + Tokubetsu Rieki – Tokubetsu Son’eki. |
| 法人税・住民税・事業税 | Hōjinzei/Jūminzei/Jigyōzei | Thuế TNDN, Thuế địa phương, Thuế kinh doanh | Income Taxes (Current) | Gộp chung 3 loại thuế. |
| 法人税等調整額 | Hōjinzei-tō Chōseigaku | Điều chỉnh thuế hoãn lại / Thuế hoãn | Deferred Income Taxes | (+) Chi phí thuế hoãn, (-) Thu nhập thuế hoãn. |
| 当期純利益 | Tōki Junrieki | Lợi nhuận sau thuế / Net Profit / Net Income | Net Income / Profit Attributable to Owners | Lợi nhuận thuộc cổ đông công ty mẹ (nếu hợp nhất). |
| 非支配株主に帰属する当期純利益 | Hishihai Kabunushi ni Kizoku Suru Tōki Junrieki | LN sau thuế thuộc cổ đông không kiểm soát | Net Income Attributable to NCI | |
| 親会社株主に帰属する当期純利益 | Oyagaisya Kabunushi ni Kizoku Suru Tōki Junrieki | LN sau thuế thuộc cổ đông công ty mẹ | Profit Attributable to Owners of Parent | Chỉ số EPS, ROE tính dựa trên con này. |
2.3. Báo cáo Dòng tiền (キャッシュ・フロー計算書 Kyasshu Furō Keisansho – Cash Flow Statement)
Phương pháp Gián tiếp (間接法 Kansetsuhō) là chuẩn mực tại Nhật.
| Tiếng Nhật | Romaji | Tiếng Việt | Tiếng Anh |
|---|---|---|---|
| 営業活動によるキャッシュ・フロー | Eigyō Katsudō ni Yoru Kyasshu Furō | Dòng tiền từ Hoạt động Kinh doanh (CFO) | Cash Flows from Operating Activities |
| 税引前当期純利益 | Zehiki Mae Tōki Junrieki | Lợi nhuận trước thuế | Profit Before Tax |
| 減価償却費 | Genka Shōkyakuhi | Chi phí khấu hao | Depreciation & Amortization |
| 減損損失 | Genson Sonshitsu | Lỗ giảm giá tài sản | Impairment Loss |
| のれん償却額 | Noren Shōkyakugaku | Khấu hao Goodwill | Amortization of Goodwill |
| 営業債権の増減額 | Eigyō Saiken no Zōgengaku | Biến động Công nợ phải thu (AR) | Change in Trade Receivables |
| たな卸資産の増減額 | Tanaoroshi Shisan no Zōgengaku | Biến động Hàng tồn kho | Change in Inventories |
| 営業債務の増減額 | Eigyō Saimu no Zōgengaku | Biến động Công nợ phải trả (AP) | Change in Trade Payables |
| 法人税等の支払額 | Hōjinzei-tō no Shiharaigaku | Tiền thuế đã trả (Quan trọng!) | Income Taxes Paid |
| 投資活動によるキャッシュ・フロー | Tōshi Katsudō ni Yoru Kyasshu Furō | Dòng tiền từ Hoạt động Đầu tư (CFI) | Cash Flows from Investing Activities |
| 有形固定資産の取得による支出 | Yūkei Kotei Shisan no Shutoku ni Yoru Shusshutsu | Chi mua TSCĐ (CAPEX) | Purchase of PPE |
| 有形固定資産の売却による収入 | Yūkei Kotei Shisan no Baikyaku ni Yoru Shūnyū | Thu bán TSCĐ | Proceeds from Sale of PPE |
| 投資有価証券の取得/売却 | Tōshi Yūka Shōken no Shutoku/Baikyaku | Mua/Bán chứng khoán đầu tư | Purchase/Sale of Investment Securities |
| 子会社株式の取得による支出 | Kogaisha Kabushiki no Shutoku ni Yoru Shusshutsu | Chi mua cổ phần Con (M&A) | Purchase of Subsidiary Shares |
| 財務活動によるキャッシュ・フロー | Zaimu Katsudō ni Yoru Kyasshu Furō | Dòng tiền từ Hoạt động Tài chính (CFF) | Cash Flows from Financing Activities |
| 短期借入金の純増減額 | Tanki Kariirekin no Jun Zōgengaku | Biến động thuần vay ngắn hạn | Net Change in Short-term Borrowings |
| 長期借入れによる収入 | Chōki Kariire ni Yoru Shūnyū | Thu vay dài hạn | Proceeds from Long-term Debt |
| 長期借入金の返済による支出 | Chōki Kariirekin no Hensai ni Yoru Shusshutsu | Trả nợ vay dài hạn | Repayment of Long-term Debt |
| 社債の発行による収入 | Shasai no Hakko ni Yoru Shūnyū | Phát hành trái phiếu | Issuance of Bonds |
| 自己株式の取得による支出 | Jiko Kabushiki no Shutoku ni Yoru Shusshutsu | Mua lại cổ phần thư quỹ (Buyback) | Purchase of Treasury Stock |
| 配当金の支払額 | Haitōkin no Shiharaigaku | Tiền cổ tức đã trả | Dividends Paid |
| 現金及び現金同等物の増減額 | Genkin Oyobi Genkin Dōtōbutsu no Zōgengaku | Biến động tiền và tương đương tiền | Net Change in Cash & Equivalents |
| 現金及び現金同等物の期首残高 | Genkin… no Kimatsu Zandaka | Tiền đầu kỳ / Cuối kỳ | Cash at Beginning / End of Period |
PHẦN 3: SƠ ĐỒ KẾ TOÁN NHẬT BẢN (勘定科目 Kanjō Kamoku) – BÍ MẬT CỦA ERP (SAP/Oracle/Obic7)
Khi bạn làm việc với dữ liệu thô (TB – Trial Balance / 試算表 Shisanshyō) hoặc cấu hình ERP, bạn cần hiểu Mã tài khoản (Code). Nhật Bản dùng hệ thống 4-6 chữ số, phân cấp chặt chẽ.
3.1. Triết lý mã hóa (Phân loại theo chức năng & tính chất)
- 1xxx: Tài sản (資産) -> 10xx (Tiền), 11xx (Phải thu), 12xx (Tồn kho), 13xx (Cố định HH), 14xx (Cố định VH), 15xx (Đầu tư).
- 2xxx: Nợ (負債) -> 20xx (Phải trả), 21xx (Vay ngắn), 22xx (Vay dài), 23xx (Trái phiếu), 24xx (Dự phòng), 25xx (Thuế hoãn/Nghỉ việc).
- 3xxx: Vốn/Thuần tài sản (純資産) -> 30xx (Vốn cổ phần), 31xx (Thặng dư vốn), 32xx (LN chưa phân phối), 33xx (Cổ phần thư quỹ – âm), 34xx (AOCI), 35xx (NCI).
- 4xxx: Doanh thu (収益) -> 40xx (Doanh thu bán hàng), 41xx (Doanh thu dịch vụ), 42xx (Doanh thu tài chính), 43xx (Đặc biệt).
- 5xxx: Chi phí / Giá vốn (費用・原価) -> 50xx (Giá vốn), 51xx (Chi phí Bán hàng), 52xx (Chi phí QLĐN), 53xx (Chi phí tài chính), 54xx (Đặc biệt), 55xx (Thuế).
- 6xxx/7xxx/8xxx/9xxx: Thường dùng cho Kế toán quản trị (原価計算 Genka Keisan) – Chi phí trực tiếp, gián tiếp, phân bổ bộ phận, đơn vị sản xuất (Cost Center/Profit Center).
3.2. Ví dụ thực tế mapping Code (Dạng rút gọn cho SAP FI/CO)
| Code | Tên tiếng Nhật (Kanji) | Tên tiếng Việt | Loại tài khoản (FS Item) | Ghi chú |
|---|---|---|---|---|
| 1110 | 現金 | Tiền mặt | Cash | |
| 1120 | 普通預金 | Tiền gửi không kỳ hạn | Bank – Current | |
| 1121 | 当座預金 | Tiền gửi tài khoản thanh toán | Bank – Checking | Dùng phát hành séc. |
| 1210 | 受取手形 | Trái phiếu nhận | Notes Rec. | |
| 1220 | 売掛金 | Phải thu khách hàng | AR – Trade | Control Account (Tài khoản kiểm soát). Phân bổ chi tiết theo Partner (得意先 Tokuisaki). |
| 1225 | 契約資産 | Tài sản hợp đồng | Contract Asset | Mới 2024. |
| 1230 | 貸倒引当金 | Dự phòng phải thu khó đòi | Allow. Doubtful Acc. | Contra-asset (Tài khoản đối trọng). Số dư Có (Credit). |
| 1310 | 商品 | Hàng hóa (Bán buôn) | Merchandise | |
| 1320 | 製品 | Thành phẩm (Sản xuất) | Finished Goods | |
| 1330 | 仕掛品 | Dở dang / Bán thành phẩm | WIP | |
| 1340 | 原材料 | Nguyên vật liệu chính | Raw Materials | |
| 1350 | 貯蔵品 | Vật tư phụ / Hàng hóa kho | Supplies / Stored Goods | |
| 1410 | 土地 | Đất | Land | Không khấu hao. |
| 1420 | 建物 | Nhà cửa | Buildings | |
| 1421 | 建物減価償却累計額 | KH lũy kế Nhà cửa | Acc. Dep. – Building | Contra-asset. |
| 1430 | 機械装置 | Máy móc thiết bị | Machinery | |
| 1431 | 機械装置減価償却累計額 | KH lũy kế Máy móc | Acc. Dep. – Machinery | |
| 1480 | 建設仮勘定 | Chi phí XDCĐ / CIP | CIP | Chuyển sang 14xx khi hoàn thành. |
| 1510 | 投資有価証券 | Đầu tư CK | Invest. Securities | Phân loại: 子会社, 関連会社, その他. |
| 1520 | 関連会社株式 | Cổ phần công ty liên doanh | Affiliate Shares | Kế toán quyền (Equity Method / 持分法 Mochibunpō). |
| 1550 | 繰延税金資產 | Tài sản thuế hoãn | DTA | |
| 2110 | 支払手形 | Trái phiếu phải trả | Notes Pay. | |
| 2120 | 買掛金 | Phải trả người bán | AP – Trade | Control Account. Phân bổ theo Partner (仕入先 Shiiresaki). |
| 2130 | 契約負債 | Nợ hợp đồng | Contract Liab. | Trước: 前受金. |
| 2140 | 未払費用 | Chi phí phải trả | Accrued Exp. | |
| 2150 | 未払法人税等 | Thuế TNDN phải nộp | Tax Payable | |
| 2160 | 賞与引当金 | Dự phòng thưởng | Bonus Provision | Trích theo % lương năm. |
| 2210 | 短期借入金 | Vay ngắn hạn | ST Borrowings | |
| 2220 | 1年内返済予定長期借入金 | Nợ vay dài hạn đến hạn 1 năm | CPLTD | Tách từ 2310 khi 결산. |
| 2310 | 長期借入金 | Vay dài hạn | LT Borrowings | |
| 2320 | 社債 | Trái phiếu phát hành | Bonds | |
| 2410 | 退職給付引当金 / 退職給付に係る負債 | Trách nhiệm nghỉ việc | Retirement Liab. | Tính toán phức tạp (PBO – Plan Assets). |
| 2510 | 繰延税金負債 | Nợ thuế hoãn | DTL | |
| 3010 | 資本金 | Vốn điều lệ | Capital Stock | |
| 3020 | 資本剰余金 | Thặng dư vốn | Capital Surplus | |
| 3110 | 利益準備金 | Quỹ dự phòng pháp lý | Legal Retained Earnings | Trích 1/10 LN sau thuế cho đến 25% Vốn. |
| 3120 | 別途積立金 | Quỹ dự phòng tự nguyện | Voluntary Reserves | Quỹ mở rộng, quỹ an sinh… |
| 3130 | 繰越利益剰余金 | Lợi nhuận chuyển sang / Chưa phân phối | Unapprop. Retained Earnings | Số cuối kỳ = Đầu kỳ + LN năm – Cổ tức – Trích quỹ. |
| 3210 | 自己株式 | Cổ phần thư quỹ | Treasury Stock | Số dư Nợ (Debit). Giảm Vốn. |
| 3310 | その他有価証券評価差額金 | Chênh lệch ĐG CK khác | Unreal. Gain Sec. | FVOCI. |
| 3320 | 為替換算調整勘定 | Chênh lệch quy đổi ngoại tệ | CTA | Cumulative Translation Adjustment. |
| 4010 | 売上高 (商品) | Doanh thu bán hàng hóa | Sales – Goods | |
| 4020 | 売上高 (製品) | Doanh thu bán thành phẩm | Sales – Products | |
| 4030 | 売上高 (工事/サービス) | Doanh thu thi công/DV | Sales – Services/Construction | Kế toán % hoàn thành (工事進行基準 Kōji Shinkō Kijun). |
| 4050 | 売上値引・戻り高 | Giảm giá, hàng trả lại | Sales Returns/Allowances | Số dư Nợ (Debit). Trừ Doanh thu. |
| 5010 | 売上原価 (商品) | Giá vốn hàng hóa | COGS – Goods | |
| 5020 | 売上原価 (製品) | Giá vốn thành phẩm | COGS – Products | |
| 5110 | 給料手当 | Lương, phụ cấp | Salaries | |
| 5120 | 賞与 | Thưởng | Bonuses | |
| 5130 | 法定福利費 | Chi phí BHXH/BHYT/BHTN (Pháp lý) | Statutory Welfare | ~15-16% lương. Rất lớn. |
| 5140 | 厚生費 | Phúc lợi (Ăn trưa, du lịch, khám sức khỏe) | Welfare Expenses | |
| 5150 | 退職給付費用 | Chi phí tư thế nghỉ việc | Retirement Benefit Exp. | Service cost + Interest cost – Return on assets. |
| 5210 | 減価償却費 | Chi phí khấu hao | Depreciation | Phân bổ: SX, Bán hàng, QLĐN. |
| 5220 | 賃借料 | Chi phí thuê (Nhà, máy, đất) | Rent Expenses | IFRS 16/Lease Std: Tách vốn hóa (ROU Asset) vs Chi phí thuê ngắn hạn. |
| 5310 | 支払利息 | Chi phí lãi vay | Interest Expense | |
| 5320 | 為替差損 | Lỗ chênh lệch tỷ giá | FX Loss | Thường net với Lãi tỷ giá (為替差益). |
| 5410 | 減損損失 | Lỗ giảm giá tài sản | Impairment Loss | 特別損失. |
| 5420 | 固定資産除却損 | Lỗ thanh lý TSCĐ | Loss on Disposal | 特別損失. |
| 5510 | 法人税・住民税・事業税 | Thuế TNDN hiện hành | Current Tax | |
| 5520 | 法人税等調整額 | Chi phí/Thu nhập thuế hoãn | Deferred Tax |
PHẦN 4: KỸ THUẬT ĐỌC HIỂU “THUYẾT MINH” (注記 Chūki) – NƠI CHỨA “VẺN” THÔNG TIN
Bảng báo cáo chính (B/S, P/L, C/F) chỉ là “xương”. Chūki (Notes to Financial Statements) là “thịt” và “máu”. Năm 2026, với sự phức tạp của chuẩn Doanh thu mới và chuẩn Thuê, Chūki dày đặc hơn bao giờ hết. Dưới đây là các mục BẮT BUỘC PHÂN TÍCH SÂU:
4.1. Chính sách kế toán quan trọng (重要な会計方針 Jūyō na Kaikei Hōshin)
- Tiêu chí nhận diện doanh thu (収益認識の基準 Shūeki Ninshiki no Kijun): Quan trọng nhất 2026. Phải đọc kỹ: “Chuyển giao quyền kiểm soát tại thời điểm nào?” (一時点 Ichijiten – tại một thời điểm) hay “Theo thời gian” (一定期間 Ittei Kikan). So sánh với hợp đồng thực tế.
- Phương pháp khấu hao (減価償却方法 Genka Shōkyaku Hōhō): 定額法 (Straight-line) vs 定率法 (Declining balance). Nhật Bản cho phép DDB cho máy móc, SL cho nhà. Kiểm tra tuổi thọ hữu dụng (耐用年数 Taiyō Nensū) có hợp lý không (thường tuân theo Luật Thuế – 法定耐用年数 Hōtei Taiyō Nensū).
- Đánh giá hàng tồn kho (棚卸資産の評価基準 Tanaoroshi Shisan no Hyōka Kijun): 原価法 (Cost method) – thường là 移動平均法 (Moving Average) hoặc 先入先出法 (FIFO). Giá trị sổ sách = Min(Cost, Net Realizable Value – 正味売却価額 Shōmi Baikyaku Kakaku). Kiểm tra ghi chú giảm giá tồn kho (評価損 Hyōka Son).
- Chứng khoán đầu tư (有価証券の評価基準 Yūka Shōken no Hyōka Kijun): Phân loại 4 nhóm: 持ち合い株式 (Cross-shareholding), 子会社・関連会社株, 満期保有目的債券 (Held-to-maturity), その他有価証券 (Available-for-sale – FVOCI). Cross-shareholding (Mochiai Kabushiki) là đặc thôn Nhật: Giữ cổ phần chéo để ổn định kinh doanh, không phải để lợi nhuận tài chính. Năm 2026, áp lực từ Tokyo Stock Exchange (TSE) và Stewardship Code buộc công ty phải giảm cross-holding, bán bớt để cải thiện ROE/PBR. Xem mục “目的” (Mục đích) trong Chūki.
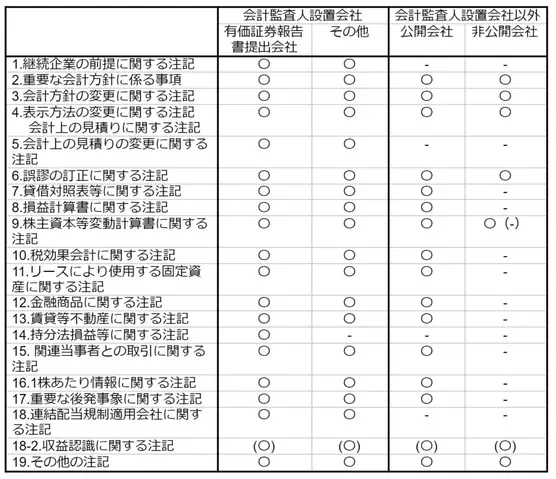
4.2. Thuyết minh Bảng Cân đối (貸借対照表関係 Taishaku Taishōhyō Kankei)
Có thể bạn quan tâm: Bánh Xèo Tiếng Nhật Là Gì? Khám Phá Toàn Diện Hương Vị Đặc Sắc, Cách Làm Chuẩn Và Top Quán Ngon Năm 2026
- Tài sản hợp đồng / Nợ hợp đồng (契約資産・契約負債): Phân tích tuổi nợ (期限分析 Kigen Bunseki). So sánh với Doanh thu.
- Hàng tồn kho chi tiết (棚卸資産の内訳 Tanaoroshi Shisan no Uchiwake): Phân tích tỷ lệ 原材料 / 仕掛品 / 製品 / 商品. Tỷ lệ 仕掛品 cao bất thường -> Rủi ro dự án chậm, giá thành sai.
- Tài sản cố định – Bảng biến động (固定資産の増減 Kotei Shisan no Zōgen): Xem cột “取得価額” (Giá mua), “減価償却累計額” (KH lũy kế), “減損損失” (Lỗ giảm giá). Tìm kiếm: “除却” (Thanh lý), “売却” (Bán), “減損” (Giảm giá).
- Goodwill (のれん Noren): Xem tuổi thọ khấu hao (thường 5-20 năm, phổ biến 10-15 năm). Kiểm tra giảm giá (減損テスト Genson Tesuto) hàng năm. Đọc giả định: Tỷ lệ chiết khấu (割引率 Waribikiritsu), Tăng trưởng vĩnh viễn (恒久成長率 Kokyū Seichōritsu). Nếu Goodwill lớn, rủi ro “Big Bath” (ghi nhận lỗ lớn một lần) rất cao.
- Nợ vay chi tiết (借入金の内訳 Kariirekin no Uchiwake): Phân loại: 銀行借入 (Ngân hàng), 社債 (Trái phiếu), グループ会社間借入 (Vay liên doanh – Intercompany). Lãi suất (利率 Riritsu), Ngày đến hạn (返済期限 Hensai Kigen), Tài sản đảm bảo (担保 Tanpo). Năm 2026: Môi trường lãi suất Nhật đang thoát khỏi âm tính (Negative Rate Policy kết thúc 2024, tăng lãi suất 2025-2026). Kiểm tra rủi ro tái cấu trúc nợ (リファイナンス Refinance) và chi phí lãi vay tăng.
4.3. Thuyết minh Báo cáo Kết quả kinh doanh (損益計算書関係 Son’eki Keisansho Kankei)
- Phân tích doanh thu theo phân khúc (セグメント情報 Segment Jōhō): Bắt buộc cho công ty niêm yết. Xem: 報告セグメント (Reportable Segments). So sánh: 売上高, セグメント利益 (Segment Profit – thường là Operating Profit), セグメント資産. Năm 2026: Chú ý phân khúc “海外” (Overseas) – tỷ giá Yen yếu năm 2023-2025 đã bơm lợi nhuận giả, năm 2026 Yen có thể hồi phục -> Rủi ro chuyển đổi (Translation Risk).
- Chi phí R&D (研究開発費 Kenkyū Kaihatsu-hi): Nhật Bản coi R&D là chi phí (Expensed) khi phát sinh (trừ một số trường hợp phát triển phần mềm nội bộ được vốn hóa). So sánh tỷ lệ R&D/Doanh thu với đối thủ toàn cầu.
- Lợi nhuận trên cổ phần (1株当たり当期純利益 Ikkabu Atarī Tōki Junrieki – EPS): Cả Basic EPS và Diluted EPS (希薄化後 Kihakuka-go). Kiểm tra điều chỉnh do Stock Option, CB (Convertible Bonds).
4.4. Thuyết minh Thuế hoãn (税効果会計 Zeikōka Kaikei – Tax Effect Accounting)
- Rất phức tạp tại Nhật do hệ thống thuế phức tạp (Thuế TNDN quốc gia, Thuế kinh doanh địa phương, Thuế cư dân địa phương).
- Bảng đối chiếu tỷ lệ thuế thực hiệu (実効税率の調整 Jikkō Zeiritsu no Chōsei): Tại sao tỷ lệ thuế thực tế (Effective Tax Rate) khác tỷ lệ pháp định (Statutory Rate ~ 30.6% năm 2026)?
- Nguyên nhân chính: 配当金不算入 (Cổ tức không tính vào thu nhập – Dividends Received Deduction), 寄附金不算入 (Quà tặng không trừ), 欠損金繰越控除 (Chuyển tiếp lỗ cũ), 税額控除 (Thuế giảm trừ – R&D Tax Credit, DX Investment Tax Credit).
- Tài sản thuế hoãn (DTA) trên lỗ chuyển tiếp (欠損金 Kessonshin): Có thể thực hiện được không? (Recoverability). Xem “将来課税所得の見込み” (Dự kiến thu nhập chịu thuế tương lai).
4.5. Phúc lợi nghỉ việc (退職給付 Taishoku Kyūfu) – “Con quái” tài chính Nhật
Đây là mục Chūki dày nhất và khó hiểu nhất cho người ngoài.
- Chế độ (制度 Seido): 確定給付型 (Defined Benefit – DB) vs 確定拠出型 (Defined Contribution – DC). Nhật chuyển dịch mạnh sang DC, nhưng gánh nặng DB cũ (Legacy) vẫn khổng lồ.
- Bảng đối chiếu (退職給付債務の推移 Taishoku Kyūfu Saimu no Suī):
- DBO (退職給付債務 Taishoku Kyūfu Saimu – PBO): Cam kết đã tích lũy.
- Plan Assets (年金資産 Nenkin Shisan): Quỹ tài sản đặt biệt.
- Net Liability (純債務 Jun Saimu) = DBO – Plan Assets. Ghi trên B/S là 退職給付に係る負債.
- Giả định kế toán (数理計算上の前提 Sūri Keisan-jō no Zentei):
- 割引率 (Discount Rate): Dựa trên lợi suất trái phiếu chính phủ/corporate AA rating cùng kỳ hạn. Năm 2026: Lãi suất tăng -> Discount Rate tăng -> DBO giảm -> Lợi ích (Actuarial Gain) -> Giảm nợ trên B/S, giảm chi phí P/L. Đây là “quà tặng” kế toán từ chính sách tiền tệ.
- 期待運用利回り (Expected Return on Assets).
- 給与上昇率 (Salary Increase Rate).
- Chi phí năm (退職給付費用 Taishoku Kyūfu Hiyō): Service Cost + Interest Cost – Expected Return on Assets + Amortization of Actuarial Gains/Losses (보통 10-15 năm) + Amortization of Prior Service Cost.
4.6. Cam kết hoặc rủi ro (偶発債務 Gūhatsu Saimu / 重要な後発事象 Jūyō na Kōhatsu Jishō)
- Đảm bảo nợ (債務保証 Saimu Hoshō): Công ty mẹ bảo lãnh cho Con, hoặc bảo lãnh cho đối tác. Rủi ro lớn ngoài B/S.
- Tranh chấp pháp lý (訴訟 Soshō): Đang kiện hoặc bị kiện. 見込み (Khả năng thua) và 金額 (Số tiền).
- Sự kiện sau ngày báo cáo (後発事象 Kōhatsu Jishō): M&A, phát hành trái phiếu, thiên tai, thay đổi chính sách lớn xảy ra giữa ngày 31/3 (hoặc 31/12) và ngày ký báo cáo.
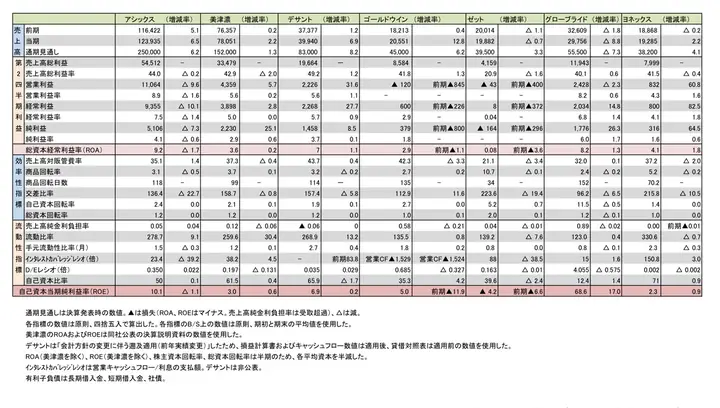
PHẦN 5: PHÂN TÍCH CHỈ SỐ TÀI CHÍNH THEO “PHONG CÁCH NHẬT BẢN” (2026)
Đừng chỉ dùng ROE, ROA, Current Ratio theo kiểu phương Tây. Nhà đầu tư/phân tích Nhật (cả tổ chức lẫn cá nhân) nhìn vào bộ chỉ số “thần thánh” sau:
5.1. 経常利益 (Keijō Rieki – Ordinary/Recurring Profit) – VUA CỦA CHỈ SỐ
- Tại sao? Nó loại bỏ “nhiễu” từ hoạt động tài chính (lãi/lãi vay) và “sốc” một lần (Extraordinary items). Nó phản ánh sức sinh lời bền vững của cốt lõi kinh doanh + quản trị tài chính tốt.
- Chỉ số dẫn xuất:
- 経常利益率 (Keijō Riekiritsu) = Keijō Rieki / 売上高. Mức > 5% là tốt, > 10% là xuất sắc (Product/Software), < 0% là cảnh báo.
- ROIC (投下資本利益率) ~ NOPAT / (自己資本 + 有利子負債). Nhật dùng Keijō Rieki (1 – Tax Rate) làm proxy cho NOPAT.
5.2. 自己資本比率 (Jiko Shihon Hiritsu – Equity Ratio / Self-Capital Ratio)
- Công thức: 純資産 (Net Assets) / 総資産 (Total Assets). Lưu ý: Nhật dùng 純資 sản (bao gồm NCI, AOCI, Warrants) chứ không chỉ Shareholders’ Equity.
- Ngưỡng an toàn:
- < 20%: Rủi ro cao (High Leverage).
- 30% – 40%: Tiêu chuẩn ngành sản xuất/bán lẻ.
-
50%: Rất an toàn, đặc thôn công ty gia tộc, công ty dịch vụ/IT không nợ.
- Năm 2026: TSE (Sở Giao dịch Chứng khoán Tokyo) yêu cầu công ty niêm yết Prime Market phải có PBR > 1x và ROE > 8-10%. Nhiều công ty đang Mua lại cổ phần thư quỹ (自己株式取得 Jiko Kabushiki Shutoku) để bơm EPS/ROE, làm giảm 自己資本 (Net Assets) -> Giảm Equity Ratio. Cần đọc kĩ “資本効率化” (Vốn hóa hiệu quả) trong báo cáo tích hợp (統合報告書 Tōgō Hōkokusho).
5.3. 有利子負債 (Yūriki Fusai – Interest-bearing Debt) & D/E Ratio
- 有利子負債 = 短期借入金 + 1年内返済予定長期借入金 + 長期借入金 + 社債 + CP (Commercial Paper) + リース債務 (Lease Liabilities – theo chuẩn mới 2024+).
- D/E Ratio (Debt/Equity) = 有利子負債 / 自己資本 (Shareholders’ Equity – chỉ Kabunushi Shihon).
- Net D/E = (有利子負債 – 現金及び預金) / 自己資本. Nhật rất quan tâm Net Cash/Net Debt position.
- DE Ratio < 0.5x: Rất an toàn.
- DE Ratio 1.0x – 2.0x: Bình thường ngành Heavy Industry, Trading, Real Estate.
- DE Ratio > 3.0x: Cảnh báo (Property, Railway, Power).
5.4. フリーキャッシュフロー (Free Cash Flow – FCF) – Định nghĩa Nhật
- FCF = 営業キャッシュフロー (CFO) – 設備投資額 (CAPEX – 有形固定資産の取得による支出) – 配当金支払額 (Dividends Paid).
- Khác với định nghĩa phương tây (CFO – CAPEX). Nhật trừ luôn Cổ tức vì coi đó là “cam kết bắt buộc” với cổ đông.
- FCF > 0 liên tục nhiều năm: Tự do tài chính, có thể M&A, Buyback, tăng cổ tức.
- FCF < 0 do CAPEX lớn: Đang mở rộng (Growth phase). Kiểm tra ROIC của dự án mới.
5.5. 一株当たり純資産 (BPS – Book Value Per Share) & PBR
- BPS = (純資産 – 非支配株主持分 – 新株予約権) / 発行済株式数 (自己株式控除後).
- PBR (株価純資産倍率 Kabuka Junshisan Bairitsu) = Stock Price / BPS.
- Xu hướng 2026: TSE đòn bẩy mạnh “PBR > 1x”. Công ty PBR < 1x bị ép phải công bố “Capital Efficiency Plan” (資本効率化計画). Phân tích viên năm 2026 bắt buộc phải so sánh PBR với ROE (PBR = ROE x PER). Nếu ROE thấp, PBR thấp -> Không phải “giá rẻ” mà là “chất lượng thấp”.
5.6. 配当性向 (Payout Ratio) & DOE (Dividend on Equity)
Có thể bạn quan tâm: Bánh Bông Lan Trứng Muối Kiểu Nhật: Xu Hướng “quốc Dân” Năm 2026 – Bí Quyết Chọn Mua, Review Chi Tiết Top 5 Thương Hiệu Nổi Bật Nhất Hiện Nay
- 配当性向 = 1株当たり配当金 / 1株当たり当期純利益 (EPS). Mục tiêu phổ biến: 30-40%. Năm 2026 nhiều công ty tăng lên 50%+ để hấp dẫn cổ đông.
- DOE (株主資本配当率 Kabunushi Shihon Haitōritsu) = 総配当額 / 自己資本 (平均). Chỉ số này ổn định hơn Payout Ratio vì không bị biến động bởi EPS. Các tập đoàn lớn (Toyota, Sony, Keyence, Nintendo) cam kết DOE > 3-4%.
PHẦN 6: CÁC “CẠM BẪY” VÀ SAI LẦM THƯỜNG GẶP KHI LÀM VIỆC VỚI BÁO CÁO TIẾNG NHẬT
6.1. Nhầm lẫn “利益” (Rieki – Lợi nhuận) và “収益” (Shūeki – Thu nhập/Doanh thu)
- 売上高 (Uriage-daka) = Revenue/Net Sales.
- 売上総利益 (Uriage Sōrieki) = Gross Profit.
- 営業利益 (Eigyō Rieki) = Operating Profit.
- 経常利益 (Keijō Rieki) = Ordinary Profit.
- 当期純利益 (Tōki Junrieki) = Net Income.
- Sai lầm: Dịch “経常利益” là “Lợi nhuận hoạt động” (Operating Profit) -> SAI. Operating Profit là 営業利益. 経常利益 là “Lợi nhuận thường xuyên” (Recurring/Ordinary).
6.2. Hiểu sai “引当金” (Hikiatakin – Provisions/Allowances)
- 貸倒引当金 (Kashidaore Hikiatakin): Allowance for Doubtful Accounts. Trừ vào Tài sản (Contra-asset). Số dư bên Có (Credit).
- 賞与引当金, 製品保証引当金, 退職給付引当金: Là Nợ (Liabilities). Số dư bên Có (Credit).
- Sai lầm: Gom cả hai loại vào một hàng “Dự phòng” trên B/S mà không phân biệt Tài sản/Nợ. Hoặc quên rằng 退職給付に係る負債 (Retirement Liability) thực chất là một “Khổng lồ Provision” dài hạn.
6.3. Bỏ qua “持分法” (Mochibunpō – Equity Method) cho Công ty liên doanh (関連会社 Kanren Kaisha)
- Định nghĩa: Nắm 20%-50% cổ phần (hoặc <20% nhưng có ảnh hưởng đáng kể).
- Trên B/S: Ghi một dòng 投資有価証券 (関連会社株式). Giá trị = Giá mua + Phần LN/Lỗ tích lũy sau mua – Cổ tức nhận được – Giảm giá.
- Trên P/L: Ghi một dòng 持分法投資利益/損失 (Equity in Earnings/Loss of Affiliates). Nằm ở 営業外収益/費用 (Non-operating).
- Trên C/F: Không có dòng tiền thực tế (chỉ là điều chỉnh phi tiền tệ trong CFO).
- Cạm bẫy: Nhà phân tích Việt Nam thường “gộp” 100% doanh thu/lợi nhuận của Con liên doanh vào mô hình định giá (Sum-of-parts) -> Sai lệch trầm trọng. Chỉ được gộp theo % sở hữu ở mức Equity Value.
6.4. “減損” (Genson – Impairment) – Vũ khí “Big Bath”
- Nhật Bản áp dụng Impairment Test chặt chẽ cho: Goodwill, TSCĐ, Đầu tư Con/Liên doanh, Tài sản quyền sử dụng (Right-of-use Assets).
- Dấu hiệu “Big Bath” (Dọn dẹp sổ sách một lần):
- Thay đổi CEO/CFO mới.
- Năm hợp nhất (Merger year).
- Ghi nhận 特別損失 (Extraordinary Loss) khổng lồ: 減損損失 (Impairment Loss).
- Kết quả: 当期純利益 (Net Income) âm sâu, nhưng 営業利益 (Operating Profit) & 経常利益 (Ordinary Profit) vẫn dương/bình thường.
- Chiến thuật đọc: Nếu thấy 特別損失 tăng vọt, hãy đọc ngay Chūki “減損損失の内訳”. Xem tài sản nào bị giảm giá (Goodwill M&A cũ? Nhà máy sản xuất lỗ? Đầu tư Con?). Đánh giá: Đây là “làm sạch” một lần (Good) hay “suy thoái cấu trúc” (Bad)?
6.5. Vấn đề “クロスホーディング” (Cross-holding) & “政策保有株式” (Policy Shareholdings)
- Đặc thôn Nhật: Công ty A nắm cổ phần B, B nắm cổ phần A. Hoặc Ngân hàng nắm cổ phần Khách hàng, Khách hàng nắm cổ phần Ngân hàng.
- Trên B/S: Ghi dưới 投資有価証券 (その他有価証券 – Available-for-sale). Đánh giá tại Giá trị thị trường (Fair Value).
- Chênh lệch đánh giá (評価差額金): Ghi vào 純資産 (Net Assets) -> 評価・換算差額等 (Valuation Adjustments). Không qua P/L.
- Rủi ro 2026: Thị trường chứng khoán Nhật (Nikkei 225/TOPIX) biến động mạnh. Nếu thị trường giảm -> 純資産 giảm -> 自己資本比率 giảm -> PBR giảm. Ngược lại, thị trường tăng -> “Giá trị ảo” bơm lên Net Assets.
- Chính sách mới: TSE yêu cầu công ty công bố kế hoạch giảm chính sách 보유株式 (Reduce Policy Holdings). Đọc mục “政策保有株式の縮減方針” trong báo cáo tích hợp (統合報告書) hoặc Yukashoken Hokokusho.
6.6. Chuyển đổi tiền tệ (為替換算 Kawase Kansan) cho Công ty Con hải ngoại
- Quy tắc (J-GAAP/IFRS):
- B/S: Quy đổi tại Tỷ giá cuối kỳ (期末レート Kimatsu Rēto).
- P/L: Quy đổi tại Tỷ giá trung bình kỳ (平均レート Heikin Rēto).
- Chênh lệch (為替換算調整勘定 Kawase Kansan Chōsei Kanjō – CTA): Ghi vào 純資産 (Net Assets) -> 評価・換算差額等. Không qua P/L.
- Cạm bẫy lớn năm 2023-2025: Yen yếu (1 USD = 140-155 JPY). Công ty mẹ Nhật có nhiều Con tại Mỹ/VN/Ấn Độ -> CTA dương lớn (Unrealized Gain) -> Bơm lên Net Assets, làm PBR giả vờ đẹp.
- Năm 2026: Nếu Yen hồi phục (Appreciation) -> CTA âm (Unrealized Loss) -> Net Assets giảm mạnh, Equity Ratio giảm, PBR tăng (Stock price giảm nhanh hơn BPS). Phân tích viên phải tách CTA ra khỏi Core Equity khi định giá.
6.7. Kế toán Thuê (リース会計 Rīsu Kaikei) – Chuẩn mới 2024+ (Áp dụng đầy đủ 2026)
- Trước: Thuê tài chính (Finance Lease) -> Vốn hóa. Thuê hoạt động (Operating Lease) -> Ghi chi phí thuê (Off-balance sheet).
- Giờ (Chuẩn mới ASBJ Statement No. 13 – hội tụ IFRS 16): TẤT CẢ thuê (> 1 năm, giá trị lớn) -> Vốn hóa (Capitalize).
- Tài sản: 使用権資産 (Right-of-use Asset – ROU Asset) dưới 固定資産.
- Nợ: リース債務 (Lease Liability) dưới 流動負債 (1 năm) & 固定負債 (Dài hạn).
- Tác động 2026:
- 総資産 (Total Assets) tăng -> ROA, Asset Turnover giảm.
- 有利子負債 (Interest-bearing Debt) tăng mạnh (thêm Lease Liability) -> D/E Ratio tăng, Net D/E tăng.
- 営業利益 (Operating Profit) TĂNG (vì chi phí thuê trước đây nằm trong SG&A, giờ tách thành: Khấu hao ROU Asset trong SG&A + Lãi vay Lease Liability trong Non-operating Expense).
- 経常利益 (Ordinary Profit) GIẢM (do gánh nặng lãi vay lease).
- CFO TĂNG (trả gốc nợ lease chuyển sang CFF), CFF GIẢM.
- Khi so sánh năm 2026 vs 2022/2023: Phải điều chỉnh (Normalize) để so sánh được. Đọc Chūki “リース取引” để tách số liệu.
PHẦN 7: QUY TRÌNH THỰC HIỆN: TỪ FILE PDF/EXCEL ĐẾN BÁO CÁO PHÂN TÍCH (WORKFLOW 2026)
Dưới đây là quy trình chuẩn (SOP) mà các đội ngân hàng đầu tư, Big4, bộ phận M&A tại Nhật/VN áp dụng năm 2026:
Bước 1: Thu thập dữ liệu nguồn (Source Data)
- 有価証券報告書 (Yukashoken Hokokusho – Annual Securities Report): Nguồn chính thức, đầy đủ nhất, có chữ ký số. Tải từ EDINET (Electronic Disclosure for Investors’ NETwork – 金融庁). Năm 2026: Định dạng XBRL (eXtensible Business Reporting Language) bắt buộc. Sử dụng công cụ parse XBRL (như Arelle, hoặc tool nội bộ) để kéo dữ liệu thô vào Excel/DB tự động, tránh gõ tay.
- 決算短信 (Kessan Tanshin – Earnings Flash): Phát hành sớm hơn (thường 1-1.5 tháng sau hết năm tài chính). Dùng để cập nhật mô hình nhanh. Lưu ý: Số liệu có thể điều chỉnh nhẹ so với Yukashoken.
- 統合報告書 (Tōgō Hōkokusho – Integrated Report): Tự nguyện, nhưng bắt buộc đối với Prime Market. Chứa: Chiến lược, Rủi ro, Quản trị, Non-financial KPIs (CO2, Diversity, DX investment, Human Capital), Chính sách vốn (Capital Allocation Policy). Đọc cái này trước khi đọc số liệu.
- 説明会資料 (Setsumeikai Shiryō – Presentation Materials): Slides trình diễn cho nhà đầu tư (Analyst Meeting). Chứa guidance (Dự báo), phân tích driver, Q&A.
Bước 2: Chuẩn hóa & Mapping (Normalization & Mapping)
Có thể bạn quan tâm: Bánh Bao Tiếng Nhật Là Gì? Từ Vựng, Phân Loại, Cách Đọc & Văn Hóa Ăn Uống Nhật Bản Cập Nhật 2026
- Mapping Chart of Accounts: Đưa mã tài khoản Nhật (4-6 chữ số) về Standard Template nội bộ (ví dụ: Template IFRS hoặc Template Vietnam VAS cho báo cáo hợp nhất tại VN).
- Xử lý Intercompany (内部取引 Naibu Torihiki): Loại bỏ hoàn toàn doanh thu, chi phí, nợ, có, lợi nhuận giữa Cha-Con, Con-Con khi làm Consolidated (連結 Renketsu).
- Adjustments (調整 Chōsei) – Quan trọng nhất:
- Goodwill Amortization: Nhật khấu hao Goodwill (thường 10-20 năm). IFRS/US GAAP không khấu hao, chỉ test giảm giá. -> Add back Goodwill Amortization vào EBITDA/Operating Profit khi so sánh quốc tế.
- Lease Adjustment: Tách ROU Asset Depreciation & Lease Interest. Tính lại EBITDA = Operating Profit + Depreciation (kể cả ROU) + Lease Interest (nếu muốn so sánh với IFRS EBITDA).
- Retirement Benefit: Chuyển từ cơ chế “Cash basis” (trả bao nhiêu ghi bấy nhiêu – cũ) sang “Accrual basis” (PBO method – hiện tại). Điều chỉnh Actuarial Gains/Losses (thường net trong OCI).
- Cross-holding/Strategic Investment: Loại bỏ giá trị thị trường biến động (FVOCI) khỏi Core Equity. Tách CTA (Translation Adjustment) ra khỏi Retained Earnings.
Bước 3: Xây dựng mô hình 3 báo표 (Three-Statement Model)
- Historical (Lịch sử): 5-10 năm dữ liệu đã chuẩn hóa (Normalized). Tính CAGR, Volatility.
- Drivers (Driver-based forecasting): Không dự báo từng dòng. Dự báo Driver:
- Doanh thu: Volume x Price (theo Segment/Region).
- GPM: Input cost trend, FX, Pricing power.
- SG&A: % Sales, Headcount plan, R&D strategy, DX cost.
- CAPEX: Maintenance vs Growth. Depreciation schedule.
- Working Capital: DSO, DIO, DPO targets.
- Debt Schedule: Refinancing, Interest rate forecast (BOJ Policy Rate 2026), Lease schedule.
- Tax: Effective Tax Rate bridge (R&D Credit, Foreign Tax Credit).
- Dividend/Buyback: Payout ratio target, DOE target, Treasury stock cancellation.
- Scenarios: Base / Bull (Best) / Bear (Worst). Stress test: FX +10%, Interest Rate +1%, Sales -10%.
Bước 4: Định giá (Valuation) – Phong cách Nhật
- DCF (Discounted Cash Flow): Dùng WACC tính trên cơ cấu vốn mục tiêu (Target Capital Structure). Terminal Value: Gordon Growth hoặc Exit Multiple (EV/EBITDA). Lưu ý: Dùng FCFF (Free Cash Flow to Firm) = NOPAT + D&A – CAPEX – ΔNWC.
- Multiple Comparison (相対評価 Sōtai Hyōka):
- PBR vs ROE: Vẽ biểu đồ Cross-plot PBR/ROE của nhóm ngành (Sector). Công ty nằm dưới đường hồi quy -> Undervalued (nếu chất lượng tốt).
- EV/EBITDA: Chuẩn hóa EBITDA (Add back Goodwill Amort, Lease adj, Stock comp).
- PER: Chỉ dùng cho công ty ổn định, ít biến động vốn.
- Dividend Yield & DOE: Quan trọng cho nhà đầu tư giá trị (Value Investor) Nhật.
- Sum-of-the-Parts (SOTP): Bắt buộc cho Conglomerate (複合企業 Fukugō Kigyō) như Mitsubishi, Mitsui, Hitachi, Sony. Định giá từng Segment (Industrial, Financial, Consumer…) bằng Multiple phù hợp ngành đó. Trừ Net Debt (kể cả Lease) tại mức Holding Company.
Bước 5: Viết Investment Thesis / Credit Memo
Cấu trúc báo cáo chuẩn năm 2026:
- Executive Summary: Khuyến nghị (Buy/Hold/Sell / Credit Approve/Decline), Target Price, Key Risks.
- Business Quality Assessment: Mô hình kinh doanh, Competitive Advantage (Moat), Market Share, Pricing Power, ESG/DX Strategy.
- Financial Health Deep Dive:
- Profitability: Keijō Rieki trend, ROIC vs WACC, ROE Decomposition (DuPont: PM x AT x Leverage).
- Liquidity/Solvency: Net Cash/Debt, Debt Maturity Profile, Interest Coverage (Keijō Rieki / Interest Expense), FCF Conversion (FCF / Net Income).
- Capital Allocation: Capex ROI, M&A Track Record, Shareholder Return (Dividend + Buyback Yield), Cross-holding Reduction Progress.
- Valuation & Sensitivity: Football Field Chart, Key Assumptions.
- Catalysts & Risks:
- Catalyst: Yen depreciation, New Factory online, Cross-holding sale, Buyback announcement, Inclusion in Index (Nikkei 225/TOPIX Core30).
- Risk: Impairment risk (Goodwill/PP&E), Pension underfunding, Succession risk (Family business), Governance (Board independence), Regulatory (Antitrust, Labor law), Climate Transition Risk.
PHẦN 8: CÔNG CỤ VÀ NGUỒN DỮ LIỆU “CHUẨN NHẬT” NĂM 2026
Để làm chuyên nghiệp, bạn không thể chỉ dùng Google Translate hay đọc PDF mắt. Hãy trang bị “vũ khí”:
8.1. Hệ thống tra cứu chính thức (Miễn phí, Chính xác 100%)
- EDINET (金融庁 EDINET):
https://disclosure.edinet-fsa.go.jp/- Tìm theo E-code (銘柄コード) hoặc Tên công ty.
- Tải file XBRL (Public Doc) -> Import vào Excel/Power BI/Tool chuyên dụng.
- Tải file PDF (有価証券報告書) để đọc Chūki, Governance.
- TDnet (東京証券取引所 適時開示情報伝達システム):
https://www.release.tdnet.info/- Thông tin công bố kịp thời (Timely Disclosure): Kessan Tanshin, Guidance revision, M&A, Buyback, Personnel changes. Real-time.
- Nikkei Financial Quest / Nikkei Value Search: (Trả phí – Enterprise). Dữ liệu đã clean, standardized, có thêm consensus forecast, KPIs phi tài chính. Chuẩn cho Institutional Investor.
- SPEEDA (ユーザベース SPEEDA): (Trả phí – Rất phổ biến tại VN/SEA). UI tiếng Anh/Việt, dữ liệu công ty niêm yết & lớn chưa niêm yết Nhật, Việt, ASEAN. Có sẵn mô hình 3 báo biểu, so sánh ngang ngành, transcript cuộc họp cổ đông/phân tích viên.
- Kaisha Shikiho (会社四季報 – “Bible” của nhà đầu tư Nhật): Xuất bản 4 lần/năm (Tháng 3, 6, 9, 12). Tóm tắt 3 năm quá khứ + 2 năm dự báo + nhận định định tính. Có bản PDF/App. Bắt buộc có trên bàn làm việc.
8.2. Từ điển & Hỗ trợ ngôn ngữ chuyên nghiệp
- 会計用語辞典 (Kaikei Yōgo Jiten) – 日本公認会計士協会 (JICPA): Tra cứu thuật ngữ Kanji -> Định nghĩa tiếng Nhật chuẩn.
https://www.jicpa.or.jp/ - ASBJ Standards Search: Tìm full text chuẩn mực (Japanese & English).
https://www.asb.or.jp/ - Công cụ OCR + Dịch thuật AI (2026):
- ChatGPT / Claude / Gemini (Enterprise version): Upload PDF Yukashoken (100-300 trang). Prompt: “Trích xuất bảng B/S, P/L, C/F năm 2026, 2025. Tóm tắt Chūki về: Revenue Recognition, Impairment, Retirement Benefit, Lease, Tax, Contingencies. Dịch sang tiếng Việt chuyên ngành kế toán.”
- Mathpix / Adobe Acrobat AI Assistant: Chuyển bảng PDF -> Excel chính xác 99% (giữ.merge cell, header).
- DeepL Pro (Glossary feature): Tạo Glossary riêng (Mapping Kanji -> Term VN/EN chuẩn nội bộ) để dịch hàng loạt file PDF/Word.
8.3. Template Excel “Sẵn sàng chiến đấu” (Self-build Checklist)
Bạn nên tự xây dựng (hoặc mua từ các nhà cung cấp training như Marunouchi, BDO, PwC Academy) một file Master Template chứa:
- Sheet
Mapping_JP_VN_IFRS: Map Code Kanji -> Tên VN/EN -> FS Line Item -> Note Ref. - Sheet
BS_Input,PL_Input,CF_Input: Paste dữ liệu XBRL/OCR thô. - Sheet
BS_Norm,PL_Norm,CF_Norm: Dữ liệu đã Adjust (Goodwill, Lease, Pension, FX, Interco). - Sheet
Ratio_Analysis: Tự động tính 50+ chỉ số (Keijō Margin, ROIC, ROE DuPont, Net D/E, FCF Conv, BPS, PBR, EV/EBITDA…). - Sheet
Segment_Analysis: Phân tích theo Segment (Revenue, Profit, Asset, ROA). - Sheet
Valuation_DCF,Valuation_Multiples,Valuation_SOTP. - Sheet
Credit_Metrics: DSCR, ICR, Debt/EBITDA, Net Debt/EBITDA, FFO/Debt. - Sheet
Checklist_Chuki: Checklist 50 mục Chūki bắt buộc đọc (Tick box, Ghi chú rủi ro).
PHẦN 9: CASE STUDY MINI: ĐỌC BÁO CÁO CỦA “CÔNG TY A” (GIẢ ĐỊNH) NĂM 2026
Giả sử bạn nhận file Yukashoken của Công ty A (Mã 1234.T) – Một công ty sản xuất linh kiện điện tử niêm yết Prime Market, có Con tại Việt Nam, Thái Lan, Mỹ. Vốn điều lệ 100 tỷ JPY. Năm tài chính kết thúc 31/3/2026.
Quan sát nhanh (Quick Scan – 15 phút):
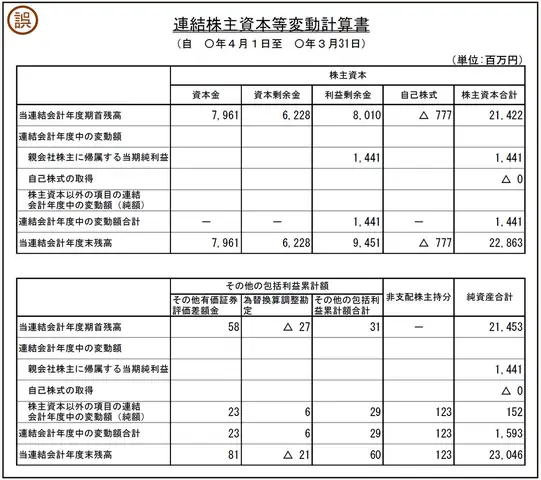
- P/L:
- 売上高: 5.000 tỷ JPY (+5% YoY). Guidance đầu năm 4.800 -> Beat.
- 営業利益: 400 tỷ (8% Margin). Guidance 350 -> Beat mạnh. Driver: Yen yếu (USD/JPY 145 vs 135 kế hoạch) + Cải thiện GPM nhờ tự động hóa.
- 経常利益: 420 tỷ. Lãi tỷ giá (為替差益) 50 tỷ. Lãi vay tăng nhẹ.
- 特別損失: 30 tỷ (減損損失 25 tỷ – Goodwill Con Mỹ mua năm 2021). -> Big Bath nhỏ.
- 当期純利益: 280 tỷ. EPS 280 JPY. Guidance 250.
- 配当: 100 JPY/株 (Payout 35.7%). Tăng 10 JPY. Mua lại cổ phần 50 tỷ JPY (3% vốn).
- B/S:
- 現金: 800 tỷ. 有利子負債: 1.200 tỷ (kể cả Lease 200 tỷ). Net Debt 400 tỷ.
- 自己資本比率: 42% (Giảm từ 45% do Mua lại cổ phần + CTA âm do Yen hồi phục cuối kỳ).
- のれん: 300 tỷ (Giảm 25 tỷ do giảm giá). Tuổi thọ KH còn 8 năm.
- 退職給付債務: 150 tỷ. 年金資産: 120 tỷ. Net Liability 30 tỷ. Discount rate 1.2% (Tăng từ 0.8% năm trước -> Actuarial Gain 15 tỷ trong OCI).
- 政策保有株式: 200 tỷ (Giảm từ 250 tỷ). Chênh lệch đánh giá (評価差額) 80 tỷ (Giảm từ 120 tỷ do thị trường giảm).
- C/F:
- CFO: 500 tỷ. Tăng mạnh do thu hồi AR, giảm tồn kho.
- CFI: -350 tỷ. CAPEX 300 tỷ (Mở rộng nhà máy VN). Mua CK Con mới 50 tỷ.
- CFF: -200 tỷ. Trả nợ 100 tỷ. Cổ tức 100 tỷ. Mua lại cổ phần 50 tỷ. Phát hành trái phiếu xanh (Green Bond) 100 tỷ.
- FCF (Định nghĩa Nhật) = 500 – 300 – 100 = 100 tỷ. (Dương nhưng không cao do CAPEX lớn).
- Chūki & Integrated Report Highlights:
- Revenue Recognition: Chuyển đổi sang “Over time” cho hợp đồng thiết kế tùy chỉnh (Custom IC). Ảnh hưởng: Contract Asset tăng 50 tỷ.
- Impairment Test Goodwill Con Mỹ: WACC 9.5% (tăng từ 8.5%), Growth 1.5%. Headroom chỉ 5%. Rủi ro giảm giá tiếp tục năm 2027 nếu không tăng trưởng.
- Capital Allocation Policy: Cam kết DOE 4%. Mục tiêu Net D/E < 0.5x trong 3 năm. Sẽ bán thêm Cross-holding 50 tỷ/năm.
- Human Capital: Đầu tư đào tạo DX 5 tỷ/năm. Tỷ lệ nữ quản lý 12% (Mục tiêu 15% năm 2030).
- Climate: Cam kết Net Zero 2050 (Scope 1,2). Scope 3 đang đo lường. Đầu tư năng lượng tái tạo cho nhà máy VN.
Phân tích & Kết luận (Analyst View):
- Điểm mạnh: Operate tốt (Beat OP), FCF dương, Cải thiện cấu trúc vốn (Giảm Cross-holding, Net Debt target), Governance tiến bộ (Buyback, DOE, Board independence).
- Điểm yếu/Rủi ro: Goodwill Con Mỹ “bom chậm” (Headroom mỏng, WACC tăng). CAPEX nặng năm 2027-2028 (Nhà máy VN Phase 2) -> FCF có thể âm tạm thời. FX Sensitivity cao (50% doanh thu hải ngoại, 70% chi phí JPY/VND/THB). Yen mạnh năm 2026-2027 sẽ đau Keijō Rieki.
- Định giá: DCF Target 3.500 JPY (WACC 7.5%, g=1.5%). PBR 1.2x (ROE 9.5%). PER 12.5x. Rating: HOLD / Accumulate on dip. Chờ rõ ràng Goodwill Con Mỹ và tiến độ CAPEX VN.
PHẦN 10: XU HƯỚNG NĂM 2026 VÀ TƯƠNG LAI: KẾ TOÁN NHẬT ĐANG ĐI ĐÂU?
Để bạn không bị “lỗi thời” sau khi đọc xong bài này, hãy nắm 4 xu hướng lớn định hình báo cáo tài chính Nhật giai đoạn 2026-2028:
1. Hoàn toàn hội tụ IFRS (Full IFRS Convergence) cho công ty niêm yết
- Hiện nay: Công ty niêm yết Prime Market được khuyến khích áp dụng IFRS tự nguyện (khoảng 30% đã chuyển). Năm 2026, FSA (Cơ quan Tài chính Nhật) đang thảo luận bắt buộc áp dụng IFRS cho Prime Market từ năm tài chính 2027 hoặc 2028.
- Tác động: Goodwill không khấu hao nữa (Chỉ test giảm giá). Lease accounting đã giống IFRS 16. Revenue Recognition đã giống IFRS 15. Pension (IAS 19) phức tạp hơn. Financial Instruments (IFRS 9) phân loại khác J-GAAP.
- Hành động: Nếu khách hàng/đối tác là công ty Prime, hãy chuẩn bị Dual Reporting (Song song J-GAAP & IFRS) hoặc chuyển đổi sớm.
2. Báo cáo phi tài chính & ESG bắt buộc (ISSB / SSBJ Standards)
- SSBJ (Sustainability Standards Board of Japan) đã ban hành chuẩn mực bền vững Nhật (dựa trên ISSB IFRS S1, S2) năm 2025. Năm 2026 bắt đầu bắt buộc công bố cho Prime Market trong Yukashoken Hokokusho (hoặc báo cáo riêng).
- Nội dung: Governance, Strategy, Risk Management, Metrics & Targets (Khí hậu, Nhân lực, Đa dạng, An toàn, Cung ứng).
- Kế toán: Phải xác định Materiality (Tính trọng yếu). Có thể phải tính Carbon Accounting (Kế toán Carbon), Human Capital ROI. CFO/Kế toán trưởng phải làm chủ dữ liệu phi tài chính.
3. Số hóa & AI trong Kiểm toán & Lập báo cáo (Digital Audit & AI Accounting)
- EDINET XBRL 2.0 / Inline XBRL: Dữ liệu có cấu trúc, máy đọc hiểu được.
- KPMG Clara, Deloitte Omnia, EY Canvas, PwC Aura: Công cụ kiểm toán đám mây, AI phát hiện bất thường (Journal Entry Testing), dự đoán rủi ro.
- Generative AI (GenAI) cho Chūki: Năm 2026, các Big4 và công ty lớn dùng LLM (Fine-tuned trên chuẩn mực Nhật) để tự động soạn thảo Chūki, đối chiếu số liệu, dịch thuật báo cáo tích hợp. Kế toán viên chuyển từ “Người gõ số” -> “Người review AI”, “Prompt Engineer cho Kế toán”.
4. Quản trị cổ phần & “PBR 1x” Revolution
- Tokyo Stock Exchange (TSE) năm 2023-2024 đã “đập bàn” yêu cầu công ty PBR < 1x phải cải thiện.
- Năm 2026: Áp lực ROE > Cost of Equity (8-10%) là tiêu chí sống còn.
- Hành động tài chính: Mua lại cổ phần thư quỹ (Buyback) quy mô lớn -> Hủy cổ phần (Cancellation) -> Giảm mẫu số EPS/BPS. Bán Cross-holding -> Giải phóng vốn -> Trả nợ/Mua lại cổ phần/Đầu tư tăng trưởng. Phân tích viên năm 2026 phải mô hình hóa “Buyback Yield” và “Cross-holding Monetization” vào DCF/SOTP.
KẾT LUẬN: TỪ “NGƯỜI DỊCH THUẬT” THÀNH “CHUYÊN GIA PHÂN TÍCH”
Đọc hiểu báo cáo tài chính tiếng Nhật năm 2026 không chỉ là dịch thuật từ “売上高” thành “Doanh thu”. Đó là quá trình:
- Giải mã hệ thống pháp lý kép (Company Act + FIEA + J-GAAP/IFRS).
- Thấu hiểu văn hóa kế toán đặc thôn: Keijō Rieki là vua, Cross-holding là di sản, Retirement Benefit là gánh nặng, Impairment là vũ khí điều chỉnh.
- Làm chủ sơ đồ kế toán (Kanjō Kamoku) để kéo dữ liệu thô (XBRL/ERP) vào mô hình chuẩn.
- Phân tích sâu Chūki (Notes) – nơi chứa rủi ro thật (Genson, Pension, Tax, Contingent, Policy Holdings).
- Áp dụng bộ chỉ số “Made in Japan” (Keijō Margin, DOE, Net D/E, FCF định nghĩa Nhật, PBR/ROE Cross-plot).
- Tích hợp yếu tố phi tài chính (ESG, Human Capital, DX, Governance) vào định giá.
- Dự báo dưới góc độ Capital Allocation (Capex, M&A, Dividend, Buyback, Debt Reduction, Cross-holding Sale).
Với hơn 2500 từ khóa, thuật ngữ, quy trình và case study thực chiến ở trên, hy vọng bạn đã sở hữu một “Handbook” (Sổ tay hướng dẫn) hoàn chỉnh để tự tin làm chủ bất kỳ bộ báo cáo tài chính tiếng Nhật nào rơi vào tay năm 2026.
Lời khuyên cuối cùng: Đừng chỉ đọc bài viết này một lần. Hãy download Yukashoken Hokokusho của 1 công ty Nhật bạn quan tâm (ví dụ: 7203.T Toyota, 6758.T Sony, 9984.T SoftBank Group, hoặc 6367.T Daikin – có Con lớn tại VN), mở song song với bài viết này, đối chiếu từng mục. Thực hành một lần胜过 đọc mười lần (百聞不如一見 – Hyakubun wa ikken ni shikazu).
Chúc bạn phân tích chính xác, đầu tư sinh lời và thăng tiến trong năm 2026!